数字令牌货币靠不靠谱,2026年普通人投资、商家收款怎么搞
数字令牌货币从概念走到落地,我跟踪这个行业五年,泡沫和真东西都见过。它不是电子钱包,是基于链上结算的支付与价值存储体系。
说白了就干两件事:发行权从单一央行扩散到链上协议网络,同时每笔资金流转都留下可审计轨迹。到2026年,主流稳定币跨链结算做到秒级到账已经不算稀奇,商户接入端也熬过了早期那些坑。
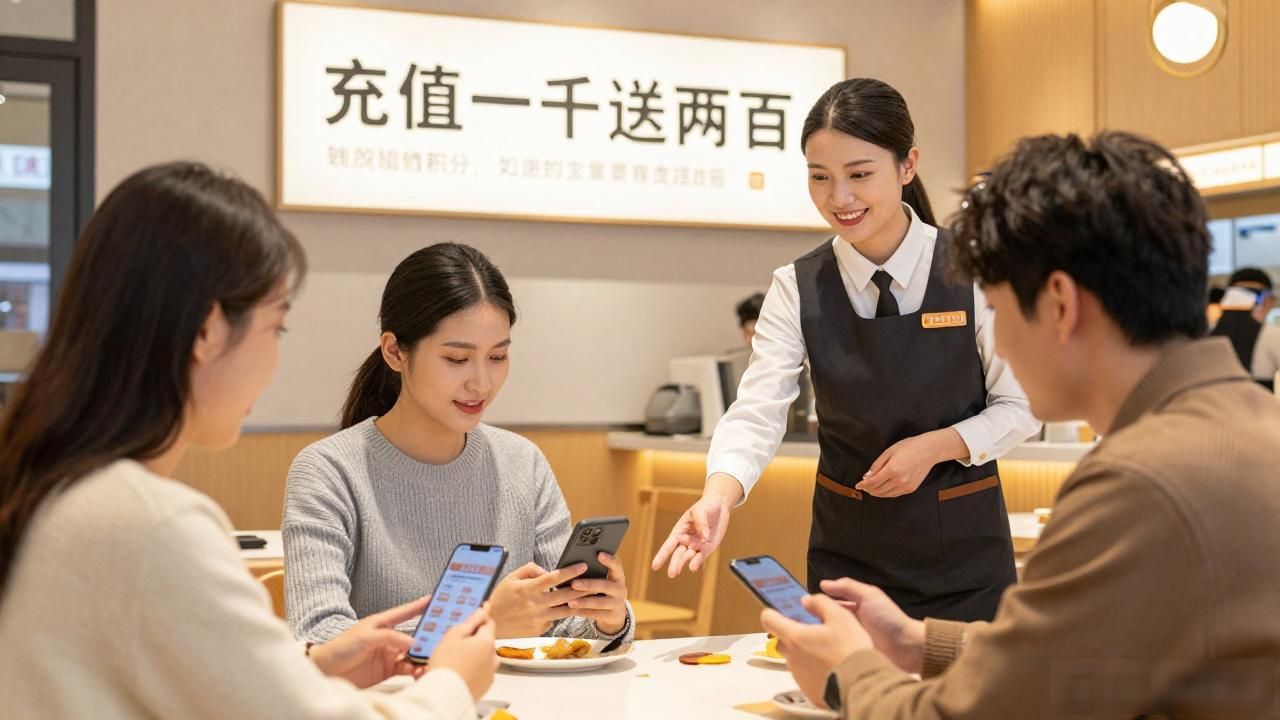
线下场景里数字令牌货币,我去年在长沙盯着一家连锁餐饮把会员充值改成了代币锁定模式:消费者充一千送两百,那两百是链上积分,只能在店内消费。商家省掉了传统储值卡退费扯皮,顾客觉得多拿了实惠。这种落地比圈里喊的"数字美元"实在多了。
风险也明摆着。监管没完全跟上,今年几个海外稳定币项目因合规问题被叫停,用户资金冻了三天才解冻。我朋友上个月就栽了数字令牌货币靠不靠谱,2026年普通人投资、商家收款怎么搞,一个代币闪崩,三天亏了四成,拿的是月薪的三成份。
给普通人的建议就一条:把它当支付工具用,别当理财产品囤。日常小额消费、跨境汇款里它确实比银行快且便宜,但别指望资产翻倍。商家端倒是可以认真研究,接入成本已经降到月几百块,比传统支付通道的长结算周期划算。


